Domain magnesiumdünger.de kaufen?
Wir ziehen mit dem Projekt
magnesiumdünger.de um.
Sind Sie am Kauf der Domain
magnesiumdünger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain magnesiumdünger.de kaufen?
Wie können natürliche Düngemittel zur Bodenverbesserung und Pflanzenwachstum eingesetzt werden? Welche natürlichen Materialien eignen sich am besten als Düngemittel?
Natürliche Düngemittel wie Kompost, Mist oder Grünschnitt können zur Bodenverbesserung und Steigerung des Pflanzenwachstums verwendet werden. Diese Materialien liefern Nährstoffe, verbessern die Bodenstruktur und fördern das Bodenleben. Kompost aus Küchen- und Gartenabfällen, tierischer Mist und Pflanzenrückstände sind besonders effektive natürliche Düngemittel. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
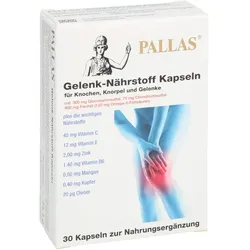
Pallas Gelenk-Nährstoff Kapseln 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Glucosaminsulfat, Chondroitinsulfat, Fischöl, Vitaminen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Kapsel mit ausreichend Flüssigkeit (ca. 1/2 Glas Wasser) zu einer Hauptmahlzeit verzehren. Nährwertdeklaration: Nährwerte pro 100 g Kapseln pro Kapsel Energie 1483 kJ/358 kcal 21,81 kJ/5,26 kcal Fett 28,6 g 420,8 mg • davon gesättigte Fettsäuren 7,9 g 115,7 mg • davon einfach ungesättigte Fettsäuren 6,5 g 95,4 mg • davon mehrfach ungesättigte Fettsäuren 12,6 g 184,5 mg Kohlenhydrate 10,0 g 146,9 mg • davon Zucker 0 g 0 mg • davon mehrwertige Alkohole 10,0 g 146,9 mg • davon Stärke 0 g 0 mg Ballaststoffe 0 g 0 mg Eiweiß 19,1 g 281,4 mg Salz 0 g 0 mg Vitamin C 2720 mg 40,00 mg Vitamin E 816 mg 12,00 mg Vitamin B6 95 mg 1,40 mg Zink 136 mg 2,00 mg Mangan 34 mg 0,50 mg Kupfer 27 mg 0,40 mg Chrom 1,4 mg 20,00 μg Nährstoff 1 Kapsel enthält % der empfohlenen Tagesdosis* Glucosaminsulfat 300 mg ** Chondroitinsulfat 75 mg ** Fischöl 30 % Omega–3–Fettsäuren 400 mg (120 mg Omega–3–Fettsäuren) ** Vitamin C 40 mg 50% Vitamin E 12 mg 100% Vitamin B6 1,4 mg 100% Zink 2,0 mg 20% Mangan 0,5 mg 25% Kupfer 0,4 mg 40% Chrom 20 μg 50% * nach EU - Richtlinie 2008 / 100 / EG ** noch keine Empfehlung vorhanden Zutaten pro 100 g: 27,04 g Fisch öl (30% Omega-3-Fettsäuren), 27,04 g Extrakt aus Bestandteilen von Garnelen mit 75% Glucosaminsulfat, Gelatine, Feuchthaltemittel Glycerin, 5,63 g Extrakt aus Haifisch knorpel mit 90% Chondroitinsulfat, Feuchthaltemittel Sorbit, 2,7 g Vitamin C, 1,05 g Zinkgluconat, Emulgator Lecithin , 1,2 g Vitamin E Konzentrat aus pflanzlichen Rohstoffen (enthält 0,8 g D-a-Tocopherol), Stabilisator Siliciumdioxid, 0,3 g Mangangluconat, Farbstoff Titandioxid, 0,2 g Kupfergluconat, 0,11 g Vitamin B6 als Pyridoxinhydrochlorid, Farbstoff Eisenoxidpigment, 7 mg Chrom-III-Chlorid. Allergene: Fisch, Krebstiere, Soja Nettofüllmenge: 30 Kapseln = 44,4 g Aufbewahrungsbedingungen: Trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: monopharma GmbH 58313 Herdecke Weitere Hinweise: Ohne: Konservierungsstoffe (lt. Gesetz), künstliche Farbstoffe, Hefen, Weizen, Roggen, Reis, Gluten, Purin, Milch/Milcheiweiß, Lactose/Milchzucker, Zucker, Cholesterin, Lactat, Nüsse, Erdnüsse, Sellerie, Senf, Sesamsamen, Sulfit. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung und der Packungsbeilage Stand: 11/20187,65 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bio Green BioGreen Wollflocken aus Schurwolle zur Bodenverbesserung 1 kgBioGreen Wollflocken aus Schurwolle zur Bodenverbesserung 1 kg Produktnummer: 0692505314 Die BioGreen Wollflocken bestehen aus unbehandelter Schurwolle und eignen sich zur Bodenabdeckung und Bodenverbesserung im Garten. Die Wollfasern nehmen Feuchtigkeit auf und geben sie nach und nach wieder an den Boden ab. Durch ihre lockere Struktur können sie zudem die Bodenbelüftung unterstützen. Die Wollflocken können als Mulchschicht auf die Erde aufgebracht oder vor dem Pflanzen leicht in den Boden eingearbeitet werden. Sie eignen sich für Gemüsebeete, Hochbeete, Topfpflanzen, Obstbäume und zur Kompostanreicherung. Empfohlen wird eine etwa 1–2 cm dicke Schicht. Geeignet für Gemüsebeete, Hochbeete, Topfpflanzen, Obstbäume und Kompost Ideal für trockene Perioden und sandige Böden Inhalt: 1 kg Material: 100% unbehandelte Schurwolle Speichert Feuchtigkeit, fördert Belüftung und Wurzelwachstum, Mulch und Bodenverbesserer, pH-Wert ca. 7–8 Farbe: braun Herstellerinformationen: Bio Green GmbH Marburger Straße 1b 35649 Bischoffen, DEUTSCHLAND eMail: info@biogreen.de Herstellernr. OSW-D-WF129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Original buttinette Sticktwist, blattgrün, 50 mbuttinette Sticktwist, Farbe: blattgrün, Länge: 50 m pro Spule. Material: 100 % Baumwolle.Kenner wissen: Wenn sich Handarbeitsmühe lohnen soll, dann muss es der Original buttinette Sticktwist sein! 6-fädig, glatt verzwirnt und mercerisiert aus 100 % Baumwolle, garantiert er für dauerhafte Schönheit des neuen Werks. Da wird auch das raffiniert geflochtene Freundschaftsband ein richtiges Schmuckstück! Die riesige Farbpalette erlaubt feinste Schattierungen, die Gestaltung eines Motivs bis ins kleinste Detail – so macht Sticken erst richtig Spaß! Lieferbar jeweils als 50-Meter-Rolle mit Preisvorteil.Anchor Farb-Nr. 0229DMC Farb-Nr. 09094,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **

Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Pallas Gelenk Nährstoff KapselnAnwendungsgebiet von Pallas Gelenk Nährstoff KapselnPallas Gelenk Nährstoff Kapseln ist ein Nahrungsergänzungsmittel mit Glucosamin, Chondroitin, Fischöl (Omega‐3‐Fettsäuren), Vitaminen und Spurenelementen. Pallas Gelenk Nährstoff Kapseln für Gelenke, Knorpel und Knochen.Wirkungsweise von Pallas Gelenk Nährstoff KapselnDie Inhaltsstoffe von PALLAS Gelenk‐Nährstoff Kapseln haben folgende Wirkung: Vitamin B6 trägt zum normalen Protein‐ und Glykogen‐Stoffwechsel und zur Regulation der hormonellen Aktivität bei. Vitamin C trägt zum Schutz der Zellbestandteile vor oxidativem Stress bei sowie zur normalen Kollagenbildung und einer normalen Funktion von Knochen, Zähnen, Knorpel, Haut, Zahnfleisch und Blutgefäßen. Vitamin C trägt zur Regeneration der reduzierten Form von Vitamin E bei. Vitamin B6, Vitamin C und Kupfer tragen zur normalen Funktion des Immunsystems und zum normalen Energie‐Stoffwechsel bei. Vitamin E trägt ebenso wie Vitamin C zum Schutz der Zellbestandteile vor oxidativem Stress bei. Chrom und Zink tragen zum normalen Makronährstoff‐Stoffwechsel bei. Mangan trägt zur Erhaltung des normalen Knochens, zur normalen Bildung des Bindegewebes, zum normalen Energie‐Stoffwechsel sowie zum Schutz der Körperzellen vor oxidativem Stress bei. Kupfer trägt ebenso wie Mangan zur Erhaltung eines normalen Bindegewebes sowie zum Schutz der Körperzellen vor oxidativem Stress bei. Zink trägt zur Erhaltung normaler Knochen, zum Schutz der Zellbestandteile vor oxidativem Stress und zu einer normalen Funktion des Immunsystems bei. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Pallas Gelenk Nährstoff Kapseln: Zutaten: Pro 100 g: 27,04 g Fischöl (30 % Omega-3-Fettsäuren), 27,04 g Exrakt aus Bestandteilen von Garnelen mit 75 % Glucosaminsulfat, Gelatine, Feuchthaltemittel Glycerin, 5,63 g Extrakt aus Haifischknorpel mit 90 %o Chondroitnsulfa8,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pallas Gelenk-Nährstoff Kapseln 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Glucosaminsulfat, Chondroitinsulfat, Fischöl, Vitaminen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Kapsel mit ausreichend Flüssigkeit (ca. 1/2 Glas Wasser) zu einer Hauptmahlzeit verzehren. Nährwertdeklaration: Nährwerte pro 100 g Kapseln pro Kapsel Energie 1483 kJ/358 kcal 21,81 kJ/5,26 kcal Fett 28,6 g 420,8 mg • davon gesättigte Fettsäuren 7,9 g 115,7 mg • davon einfach ungesättigte Fettsäuren 6,5 g 95,4 mg • davon mehrfach ungesättigte Fettsäuren 12,6 g 184,5 mg Kohlenhydrate 10,0 g 146,9 mg • davon Zucker 0 g 0 mg • davon mehrwertige Alkohole 10,0 g 146,9 mg • davon Stärke 0 g 0 mg Ballaststoffe 0 g 0 mg Eiweiß 19,1 g 281,4 mg Salz 0 g 0 mg Vitamin C 2720 mg 40,00 mg Vitamin E 816 mg 12,00 mg Vitamin B6 95 mg 1,40 mg Zink 136 mg 2,00 mg Mangan 34 mg 0,50 mg Kupfer 27 mg 0,40 mg Chrom 1,4 mg 20,00 μg Nährstoff 1 Kapsel enthält % der empfohlenen Tagesdosis* Glucosaminsulfat 300 mg ** Chondroitinsulfat 75 mg ** Fischöl 30 % Omega–3–Fettsäuren 400 mg (120 mg Omega–3–Fettsäuren) ** Vitamin C 40 mg 50% Vitamin E 12 mg 100% Vitamin B6 1,4 mg 100% Zink 2,0 mg 20% Mangan 0,5 mg 25% Kupfer 0,4 mg 40% Chrom 20 μg 50% * nach EU - Richtlinie 2008 / 100 / EG ** noch keine Empfehlung vorhanden Zutaten pro 100 g: 27,04 g Fisch öl (30% Omega-3-Fettsäuren), 27,04 g Extrakt aus Bestandteilen von Garnelen mit 75% Glucosaminsulfat, Gelatine, Feuchthaltemittel Glycerin, 5,63 g Extrakt aus Haifisch knorpel mit 90% Chondroitinsulfat, Feuchthaltemittel Sorbit, 2,7 g Vitamin C, 1,05 g Zinkgluconat, Emulgator Lecithin , 1,2 g Vitamin E Konzentrat aus pflanzlichen Rohstoffen (enthält 0,8 g D-a-Tocopherol), Stabilisator Siliciumdioxid, 0,3 g Mangangluconat, Farbstoff Titandioxid, 0,2 g Kupfergluconat, 0,11 g Vitamin B6 als Pyridoxinhydrochlorid, Farbstoff Eisenoxidpigment, 7 mg Chrom-III-Chlorid. Allergene: Fisch, Krebstiere, Soja Nettofüllmenge: 30 Kapseln = 44,4 g Aufbewahrungsbedingungen: Trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: monopharma GmbH 58313 Herdecke Weitere Hinweise: Ohne: Konservierungsstoffe (lt. Gesetz), künstliche Farbstoffe, Hefen, Weizen, Roggen, Reis, Gluten, Purin, Milch/Milcheiweiß, Lactose/Milchzucker, Zucker, Cholesterin, Lactat, Nüsse, Erdnüsse, Sellerie, Senf, Sesamsamen, Sulfit. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung und der Packungsbeilage Stand: 11/20187,65 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie können natürliche Düngemittel zur Bodenverbesserung und Pflanzenwachstum eingesetzt werden? Welche natürlichen Materialien eignen sich am besten als Düngemittel?
Natürliche Düngemittel wie Kompost, Mist oder Grünschnitt können zur Bodenverbesserung und Steigerung des Pflanzenwachstums verwendet werden. Diese Materialien liefern Nährstoffe, verbessern die Bodenstruktur und fördern das Bodenleben. Kompost aus Küchen- und Gartenabfällen, tierischer Mist und Pflanzenrückstände sind besonders effektive natürliche Düngemittel. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Bio Green BioGreen Wollflocken aus Schurwolle zur Bodenverbesserung 1 kgBioGreen Wollflocken aus Schurwolle zur Bodenverbesserung 1 kg Produktnummer: 0692505314 Die BioGreen Wollflocken bestehen aus unbehandelter Schurwolle und eignen sich zur Bodenabdeckung und Bodenverbesserung im Garten. Die Wollfasern nehmen Feuchtigkeit auf und geben sie nach und nach wieder an den Boden ab. Durch ihre lockere Struktur können sie zudem die Bodenbelüftung unterstützen. Die Wollflocken können als Mulchschicht auf die Erde aufgebracht oder vor dem Pflanzen leicht in den Boden eingearbeitet werden. Sie eignen sich für Gemüsebeete, Hochbeete, Topfpflanzen, Obstbäume und zur Kompostanreicherung. Empfohlen wird eine etwa 1–2 cm dicke Schicht. Geeignet für Gemüsebeete, Hochbeete, Topfpflanzen, Obstbäume und Kompost Ideal für trockene Perioden und sandige Böden Inhalt: 1 kg Material: 100% unbehandelte Schurwolle Speichert Feuchtigkeit, fördert Belüftung und Wurzelwachstum, Mulch und Bodenverbesserer, pH-Wert ca. 7–8 Farbe: braun Herstellerinformationen: Bio Green GmbH Marburger Straße 1b 35649 Bischoffen, DEUTSCHLAND eMail: info@biogreen.de Herstellernr. OSW-D-WF129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Original buttinette Sticktwist, blattgrün, 50 mbuttinette Sticktwist, Farbe: blattgrün, Länge: 50 m pro Spule. Material: 100 % Baumwolle.Kenner wissen: Wenn sich Handarbeitsmühe lohnen soll, dann muss es der Original buttinette Sticktwist sein! 6-fädig, glatt verzwirnt und mercerisiert aus 100 % Baumwolle, garantiert er für dauerhafte Schönheit des neuen Werks. Da wird auch das raffiniert geflochtene Freundschaftsband ein richtiges Schmuckstück! Die riesige Farbpalette erlaubt feinste Schattierungen, die Gestaltung eines Motivs bis ins kleinste Detail – so macht Sticken erst richtig Spaß! Lieferbar jeweils als 50-Meter-Rolle mit Preisvorteil.Anchor Farb-Nr. 0229DMC Farb-Nr. 09094,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Latzschürze 69 x 100 cm "30330" - blattgrünVerstellbares Nackenband Die Latzschürze „30330“ von KENTAUR® ist ein praktischer Begleiter für Küche und Service. Gefertigt ist die Kochschürze aus einem klassischen Mischgewebe mit ca. 65% Polyester-Anteil, welches mit hoher Strapazierfähigkeit glänzen kann. Dabei liegt der Stoff mit seinen Materialgewicht von ca. 210 g/m2 auch an warmen Arbeitstagen nicht unangenehm an. Mit den Maßen von ca. 69 x 100 cm deckt die Schürze einen Großteil Ihrer Arbeitskleidung ab. Verschlossen wird sie über zwei Textilbänden an den Seiten, sowie das per Druckknopf verstellbare Nackenband aus Textil. Eine weite Besonderheit ist die nachhaltige Produktion der Schürze. Sie erfüllt die Anforderungen des OEKO-TEX® Standard 100, sowie des OEKO-TEX® MADE IN GREEN und ist zudem mit dem staatlichen „Grüner Knopf“-Siegel ausgezeichnet. Auch die Pflege ist angenehm simpel. So können die Schürzen bei 60 °C gewaschen werden und sind sowohl für chemische Trockenreinigung, als auch professionelle Industriewäsche gemäß der EN ISO 15797 geeignet. Die Farbe „weiß“ ist zusätzlich bis 95 °C waschbar und kann gebleicht werden. Besonderheiten Per Druckknopf verstellbares Nackenband 100 cm Länge Strapazierfähiges Mischgewebe Nachhaltige Produktion Für Industriewäsche geeignet Spezifikationen Obermaterial: 65% Polyester, 35% Baumwolle, Twill – ca. 210 g/m2 Obermaterial schwarz und weiß: 65% Polyester, 35% Baumwolle, Twill – ca. 245 g/m2 Obermaterial schwarz gestreift: 65% Polyester, 35% Baumwolle, Twill – ca. 250 g/m2 Obermaterial olive: 65% recyceltes REPREVE®-Polyester, 35% Baumwolle, Twill – ca. 245 g/m2 Maße: ca. 69 x 100 cm (B x H) Normen: EN ISO 15797 Zertifikationen: OEKO-TEX® Standard 100 OEKO-TEX® MADE IN GREEN (außer weiß und schwarz gestreift) Grüner Knopf (außer weiß und schwarz gestreift)29,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.